
ほったらかし投資で不労所得を得られるソーシャルレンディングに投資しています。
もん(@saborumon)です。
ソーシャルレンディングはミドルリスクミドルリターンな投資法といわれています。
ミドルリスクミドルリターンといってもイメージがわかないですよね?
今回は、実際の不労所得の額など、リスク、投資するさいのチェックポイントをまとめます。
ソーシャルレンディングとは?という方は↓を参照ください。
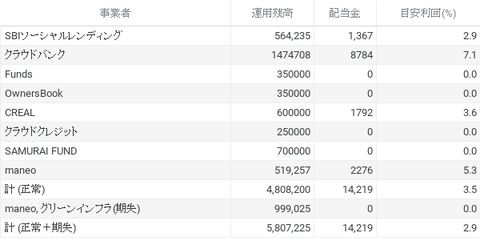
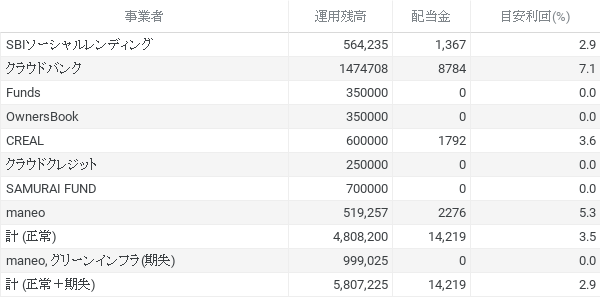
20年3月のソーシャルレンディングによる不労所得は14219円でした。ソーシャルレンディングのメリット・デメリットとは
ソーシャルレンディングとは?という方は↓を参照ください。
20年3月のソーシャルレンディングによる不労所得は14219円でした。ソーシャルレンディングのメリット・デメリットとは
まとめ
- 3月のソーシャルレンディングによる不労所得は14,219でした
- ソーシャルレンディングのリスク
- 投資するさいのチェックポイントの図解
- 具体的な投資額の目安
3月のソーシャルレンディングによる不労所得は14,219円でした
ソーシャルレンディングのリスク
ソーシャルレンディングのリスク
リスクは大きく3つです。
- 貸付を開始してから償還されるまでの間、お金を引き出すことはできません。(流動性リスク)
- ソーシャルレンディング事業者がトラブルを起こすリスクです。例えば、「みんなのクレジット」は貸し倒れが生じた際、大幅に元本を下回る価格で債権譲渡したため、貸手の元本が大幅に失われることになりました。(事業者リスク)
- 借手が倒産するなどすることで、貸手にお金を返済できなくなるリスクです。(貸し倒れリスク)
※その他、ファンド固有のリスクもあります。例えば、海外ファンドの場合、為替リスク、カントリーリスクなど
投資するさいのチェックポイント
リスクは0にはできませんので、リスクに直面した際の損害をなるべく少なくする対策をとります。
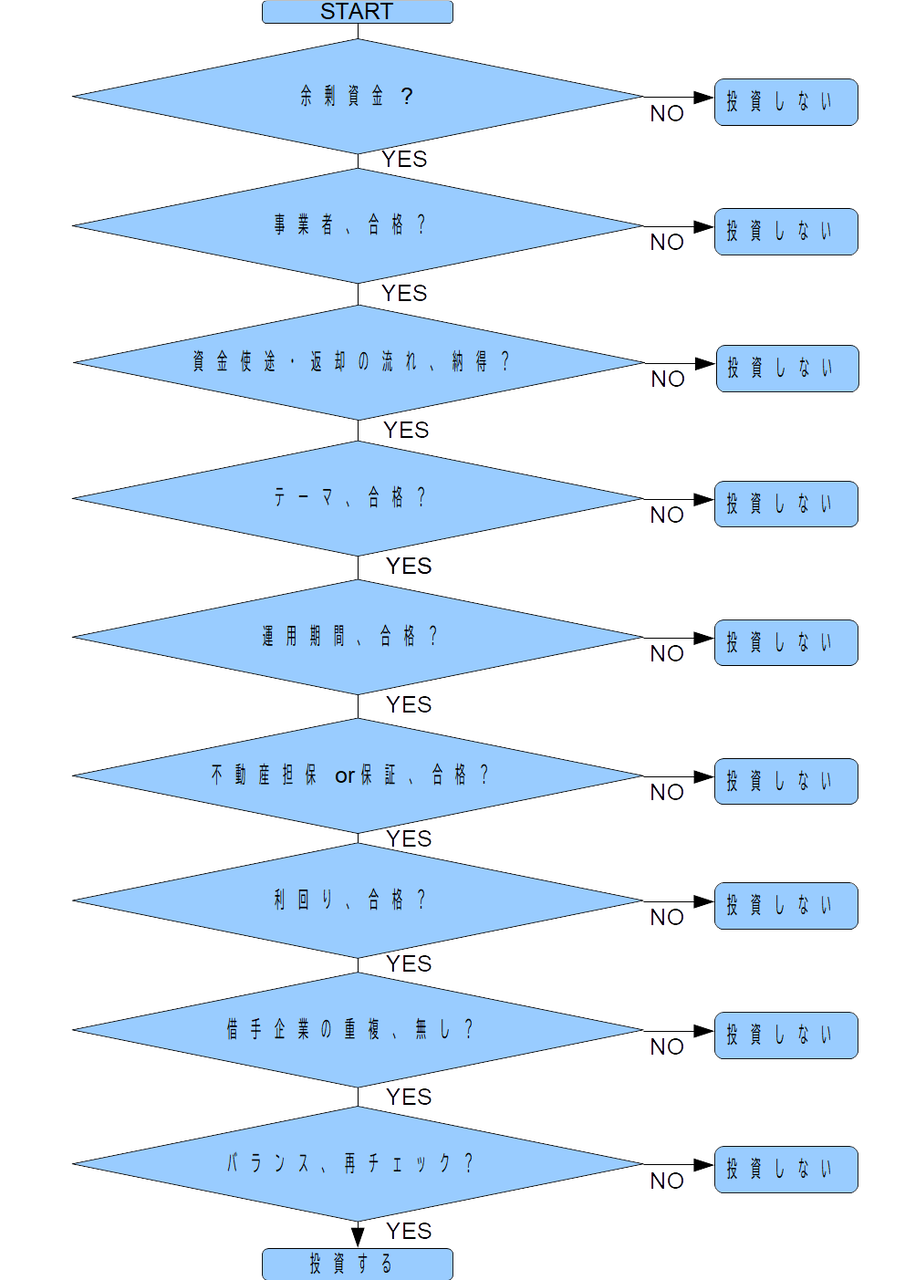
投資するさいにチェックするポイントを図にしてみました。
ただし、この図には注意点があります。
- チェックポイントどおりにすれば、リスクに直面したときに必ずしも損害が低減されるわけではありません。あくまで、しないよりはしたほうがよいととらえてください。
- ファンドによっては図に示した以外のリスクチェックが必要です。例えば、海外ファンドの場合、為替リスク、カントリーリスクなど。
チェックポイントを補足します。
余剰資金
余剰資金
余剰資金とは使用予定がなく最悪無くなってもあきらめのつくお金か?
事業者
事業者の条件をチェック。ただ、以下の条件を満たしていれば合格というわけではありません。
あくまでもポイントアップ的感覚になります。
あくまでもポイントアップ的感覚になります。
- 上場企業、あるいは上場企業の子会社(業績、資産もチェック)
- 株主構成の固さ
- 実績
資金使途・貸付から返却までの流れ
ファンドの資金使途、貸付から返却までの流れが妥当・納得できるか?
借手の企業
- 借手の企業にすでに投資してない?
- 借手の企業の業績、資産は合格?
テーマ
テーマがかたよりすぎてない?とあるテーマが傾いたらそのテーマのファンドの貸し倒れリスクも高まるから。
運用期間
運用期間は長すぎない?
不動産担保や保証
不動産担保や保証が信用おけそう?LTV高めなど。
利回り
- リスクに対する利回りに納得?
- 利回り、高すぎない?
バランス
事業者、テーマ、運用期間のバランス(偏りすぎ)、再チェックOK?
ソーシャルレンディングのテーマはざっくり以下のような感じです。事業者により取り扱うテーマが異なります。
 、SBIソーシャルレンディング、
 、
具体的な投資額の目安
現状、私は以下を目安に投資額を決めています。あくまでご参考まで。
例えば、資金100万円あったら、1回のファンドへの投資金が10万なら10%、5万なら5%。
この率を下げるにしたがい、することが増えるので手間がかかいます。
- 2%、投資してみたい・お試しファンド
- 3%、合格(個人的に)ファンド
- 4%、いけいけファンド(えっ、鉄板なんだけどこのリターンでいいの?的)
ソーシャルレンディングなどうまく活用して、1歩前に進みましょ。
